Domain agriturismi.de kaufen?
Wir ziehen mit dem Projekt
agriturismi.de um.
Sind Sie am Kauf der Domain
agriturismi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain agriturismi.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **


Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Kritischer Vergleich des Verhältnisses von außerplanmäßigen Abschreibungen und Verbindlichkeitsrückstellungen im deutschen Bilanzrecht (GoB undKritischer Vergleich Des Verhältnisses Von Außerplanmäßigen Abschreibungen Und Verbindlichkeitsrückstellungen Im Deutschen Bilanzrecht (gob Und Ias/ifrs), Taschenbuch Von Mathias Laubert, Grin, 978-3-656-56232-0, Seitenanzahl: 15247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Historische AuthentizitätHandbuch Historische Authentizität , Von »Digitalität« bis »Heimat«, von »Fake« bis »Industriekultur« - ein außergewöhnliches Handbuch. Authentizität stellt einen Schlüsselbegriff der Geschichts- und Erinnerungskultur am Übergang zum 21. Jahrhundert dar. Das interdisziplinäre Handbuch "Historische Authentizität" erschließt die Vielgestalt des Begriffs und seiner Verwendungsweisen in unterschiedlichen wissenschaftlichen, musealen und geschichtskulturellen Kontexten. Konzipiert als ein semantisches Netz, sucht das Handbuch die Problematik und Wirkungsmacht ebenso wie die Faszinationskraft historischer Authentizität zu erklären. Mit ca. 70 Beiträgen, u.a. über "Autorschaft und Autorisierung" (Michael Wetzel), "Denkmalpflege" (Ingrid Scheurmann), "Digitalität" (Andreas Fickers), "Fake" (Martin Doll), "Fälschung" (Thomas Eser), "Geschichtsmarketing" (Manfred Grieger), "Heimat und Fremde" (Maren Möhring), "Industriekultur" (Michael Farrenkopf u. Torsten Meyer); "Karten" (Peter Haslinger) "Meisterwerk" (Heike Zech), "Museum" (Thomas Thiemeyer), "Patina" (Oliver Mack), Provenienzforschung (Ulrike Schmiegelt-Rietig), "Rekonstruktion" (Arnold Bartetzky), "Sakralisierung" (Johannes Paulmann); "Substitute" (Markus Walz), "Typus, Art und Gattng" (Willi Xylander) und "Zeitschichten" (Achim Landwehr). , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20220810, Produktform: Leinen, Titel der Reihe: Wert der Vergangenheit##, Redaktion: Sabrow, Martin~Saupe, Achim, Seitenzahl/Blattzahl: 592, Abbildungen: mit 6 farb. Abbildungen, Themenüberschrift: HISTORY / Reference, Keyword: 21. Jahrhundert; Authentizität; Autorisierung; Autorschaft; Begriff; Denkmalpflege; Digitalität; Erinnerung; Erinnerungskultur; Fake; Fälschung; Geschichts; Geschichtskultur; Geschichtsmarketing; Geschichtswissenschaft; Heimat und Fremde; Kultur; Meisterwerk; Museum; Patina; Provenienzforschung; Rekonstruktion; Substitute; Verwendung; Wissenschaft; interdisziplinär, Fachschema: Authentizität~Geschichtswissenschaft, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte allgemein und Weltgeschichte~Nachschlagewerke, Zeitraum: Ur- und Frühgeschichte~Vorzeit, Frühgeschichte vor Christi Geburt~Christi Geburt bis 1500 nach Chr.~1500 bis heute, Warengruppe: HC/Geschichte/Allgemeines/Lexika, Fachkategorie: Sozial- und Kulturgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein-Verlag GmbH Verlag und Werbung, Länge: 246, Breite: 183, Höhe: 46, Gewicht: 1228, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 282082242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abschreibungen in der entscheidungsorientierten Kostenrechnung, Taschenbuch von Arno Mahlert, VS Verlag für Sozialwissenschaften,Die Abschreibungen In Der Entscheidungsorientierten Kostenrechnung, Taschenbuch Von Arno Mahlert, Vs Verlag Für Sozialwissenschaften, 978-3-531-11345-6, Seitenanzahl: 24154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **

Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
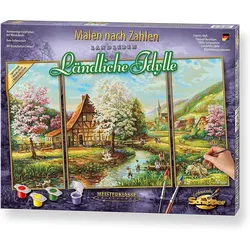
Ländliche Idylle Triptychon – Malen nach ZahlenLändliche Idylle Malen nach Zahlen zeigt ein dreiteiliges Landschaftspanorama mit Bauernhaus, Bach, Brücke, blühenden Bäumen, Dorfhäusern und sanften Hügeln – ein ruhiges Wandbild mit großer Bildtiefe. Das Triptychon-Format verteilt das Motiv auf ...49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritischer Vergleich des Verhältnisses von außerplanmäßigen Abschreibungen und Verbindlichkeitsrückstellungen im deutschen Bilanzrecht (GoB undKritischer Vergleich Des Verhältnisses Von Außerplanmäßigen Abschreibungen Und Verbindlichkeitsrückstellungen Im Deutschen Bilanzrecht (gob Und Ias/ifrs), Taschenbuch Von Mathias Laubert, Grin, 978-3-656-56232-0, Seitenanzahl: 15247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Historische AuthentizitätHandbuch Historische Authentizität , Von »Digitalität« bis »Heimat«, von »Fake« bis »Industriekultur« - ein außergewöhnliches Handbuch. Authentizität stellt einen Schlüsselbegriff der Geschichts- und Erinnerungskultur am Übergang zum 21. Jahrhundert dar. Das interdisziplinäre Handbuch "Historische Authentizität" erschließt die Vielgestalt des Begriffs und seiner Verwendungsweisen in unterschiedlichen wissenschaftlichen, musealen und geschichtskulturellen Kontexten. Konzipiert als ein semantisches Netz, sucht das Handbuch die Problematik und Wirkungsmacht ebenso wie die Faszinationskraft historischer Authentizität zu erklären. Mit ca. 70 Beiträgen, u.a. über "Autorschaft und Autorisierung" (Michael Wetzel), "Denkmalpflege" (Ingrid Scheurmann), "Digitalität" (Andreas Fickers), "Fake" (Martin Doll), "Fälschung" (Thomas Eser), "Geschichtsmarketing" (Manfred Grieger), "Heimat und Fremde" (Maren Möhring), "Industriekultur" (Michael Farrenkopf u. Torsten Meyer); "Karten" (Peter Haslinger) "Meisterwerk" (Heike Zech), "Museum" (Thomas Thiemeyer), "Patina" (Oliver Mack), Provenienzforschung (Ulrike Schmiegelt-Rietig), "Rekonstruktion" (Arnold Bartetzky), "Sakralisierung" (Johannes Paulmann); "Substitute" (Markus Walz), "Typus, Art und Gattng" (Willi Xylander) und "Zeitschichten" (Achim Landwehr). , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20220810, Produktform: Leinen, Titel der Reihe: Wert der Vergangenheit##, Redaktion: Sabrow, Martin~Saupe, Achim, Seitenzahl/Blattzahl: 592, Abbildungen: mit 6 farb. Abbildungen, Themenüberschrift: HISTORY / Reference, Keyword: 21. Jahrhundert; Authentizität; Autorisierung; Autorschaft; Begriff; Denkmalpflege; Digitalität; Erinnerung; Erinnerungskultur; Fake; Fälschung; Geschichts; Geschichtskultur; Geschichtsmarketing; Geschichtswissenschaft; Heimat und Fremde; Kultur; Meisterwerk; Museum; Patina; Provenienzforschung; Rekonstruktion; Substitute; Verwendung; Wissenschaft; interdisziplinär, Fachschema: Authentizität~Geschichtswissenschaft, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte allgemein und Weltgeschichte~Nachschlagewerke, Zeitraum: Ur- und Frühgeschichte~Vorzeit, Frühgeschichte vor Christi Geburt~Christi Geburt bis 1500 nach Chr.~1500 bis heute, Warengruppe: HC/Geschichte/Allgemeines/Lexika, Fachkategorie: Sozial- und Kulturgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein-Verlag GmbH Verlag und Werbung, Länge: 246, Breite: 183, Höhe: 46, Gewicht: 1228, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 282082242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
-
Die Abschreibungen in der entscheidungsorientierten Kostenrechnung, Taschenbuch von Arno Mahlert, VS Verlag für Sozialwissenschaften,Die Abschreibungen In Der Entscheidungsorientierten Kostenrechnung, Taschenbuch Von Arno Mahlert, Vs Verlag Für Sozialwissenschaften, 978-3-531-11345-6, Seitenanzahl: 24154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schipper Malen nach Zahlen Ländliche Idylle (Triptychon)Tolle Vorlage : Mit der Schipper Malvorlage für Erwachsene bekommt jeder Hobbymaler und Anfänger ein wahres Kunstwerk auf die Leinwand, das funktioniert ohne Vorkenntnisse zum Thema Malen Panorama - Bringen Sie die romantischen Idylle, durch das Gemälde, zu sich nach Hause, Angenehme Farben runden das Motiv ab und sorgen für einen tollen Touch in jedem Zimmer Öl auf Leinwand Effekt : Die fein vorgedruckte Leinwand hat eine spür- und sichtbare Leinenstruktur. Das hebt den selbstgemalten Charakter des Bildes nach der Fertigstellung nochmals stärker hervor Vollständiges Set : Der Lieferumfang beinhaltet Acrylfarben auf Wasserbasis, einen Malpinsel, eine Anleitung, eine Vorlage und 3 Leinwände: 1 Mittelbild: 50 x 40 cm, 2 Seitenbilder: 50 x 20 cm Deutscher Hersteller - Bei Schipper gibt es eine breite Motivauswahl für Erwachsene und Kinder. Die Qualität wird auf die nächste Stufe gesetzt und den Gemälden ist die Maltechnik kaum anzusehen Enthaltene Komponenten: 3 teilige Leinstrukturierte Maltafel 50 x 80 cm, 2 x 50 x 20 cm + 1 x 50 x 40 cm, Künstlerpinsel, 42 Farbtöpfchen mit individuell fertig vorgemischten Acrylfaben auf Wasserbasis, ausführliche Malanleitung, Kontrollblatt3 teilige Leinstrukturierte Maltafel 50 x 80 cm, 2 x 50 x 20 cm + 1 x 50 x 40 cm, Künstlerpinsel, 42 Farbtöpfchen mit individuell fertig vorgemischten Acrylfaben auf Wasserbasis, ausführliche Malanleitung, Kontrollblatt38,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.