Domain agriturismi.de kaufen?
Wir ziehen mit dem Projekt
agriturismi.de um.
Sind Sie am Kauf der Domain
agriturismi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain agriturismi.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Handbuch Historische AuthentizitätHandbuch Historische Authentizität , Von »Digitalität« bis »Heimat«, von »Fake« bis »Industriekultur« - ein außergewöhnliches Handbuch. Authentizität stellt einen Schlüsselbegriff der Geschichts- und Erinnerungskultur am Übergang zum 21. Jahrhundert dar. Das interdisziplinäre Handbuch "Historische Authentizität" erschließt die Vielgestalt des Begriffs und seiner Verwendungsweisen in unterschiedlichen wissenschaftlichen, musealen und geschichtskulturellen Kontexten. Konzipiert als ein semantisches Netz, sucht das Handbuch die Problematik und Wirkungsmacht ebenso wie die Faszinationskraft historischer Authentizität zu erklären. Mit ca. 70 Beiträgen, u.a. über "Autorschaft und Autorisierung" (Michael Wetzel), "Denkmalpflege" (Ingrid Scheurmann), "Digitalität" (Andreas Fickers), "Fake" (Martin Doll), "Fälschung" (Thomas Eser), "Geschichtsmarketing" (Manfred Grieger), "Heimat und Fremde" (Maren Möhring), "Industriekultur" (Michael Farrenkopf u. Torsten Meyer); "Karten" (Peter Haslinger) "Meisterwerk" (Heike Zech), "Museum" (Thomas Thiemeyer), "Patina" (Oliver Mack), Provenienzforschung (Ulrike Schmiegelt-Rietig), "Rekonstruktion" (Arnold Bartetzky), "Sakralisierung" (Johannes Paulmann); "Substitute" (Markus Walz), "Typus, Art und Gattng" (Willi Xylander) und "Zeitschichten" (Achim Landwehr). , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20220810, Produktform: Leinen, Titel der Reihe: Wert der Vergangenheit##, Redaktion: Sabrow, Martin~Saupe, Achim, Seitenzahl/Blattzahl: 592, Abbildungen: mit 6 farb. Abbildungen, Themenüberschrift: HISTORY / Reference, Keyword: 21. Jahrhundert; Authentizität; Autorisierung; Autorschaft; Begriff; Denkmalpflege; Digitalität; Erinnerung; Erinnerungskultur; Fake; Fälschung; Geschichts; Geschichtskultur; Geschichtsmarketing; Geschichtswissenschaft; Heimat und Fremde; Kultur; Meisterwerk; Museum; Patina; Provenienzforschung; Rekonstruktion; Substitute; Verwendung; Wissenschaft; interdisziplinär, Fachschema: Authentizität~Geschichtswissenschaft, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte allgemein und Weltgeschichte~Nachschlagewerke, Zeitraum: Ur- und Frühgeschichte~Vorzeit, Frühgeschichte vor Christi Geburt~Christi Geburt bis 1500 nach Chr.~1500 bis heute, Warengruppe: HC/Geschichte/Allgemeines/Lexika, Fachkategorie: Sozial- und Kulturgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein-Verlag GmbH Verlag und Werbung, Länge: 246, Breite: 183, Höhe: 46, Gewicht: 1228, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 282082242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
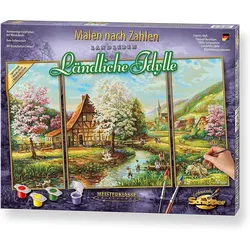
Ländliche Idylle Triptychon – Malen nach ZahlenLändliche Idylle Malen nach Zahlen zeigt ein dreiteiliges Landschaftspanorama mit Bauernhaus, Bach, Brücke, blühenden Bäumen, Dorfhäusern und sanften Hügeln – ein ruhiges Wandbild mit großer Bildtiefe. Das Triptychon-Format verteilt das Motiv auf ...49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **

Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, DVDDer Versicherungsagent Vincent Baumann, Ein Kalter Karrierist, Höriger Eines Gnadenlosen Systems, Wird Selber Opfer Der Konzerne, Die Er Vertritt.degradiert Zum Handlanger, Strengt Er Sich Verbissen An, Zurückzukommen Auf Den Arbeitsmarkt, Kämpft Um...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Historische AuthentizitätHandbuch Historische Authentizität , Von »Digitalität« bis »Heimat«, von »Fake« bis »Industriekultur« - ein außergewöhnliches Handbuch. Authentizität stellt einen Schlüsselbegriff der Geschichts- und Erinnerungskultur am Übergang zum 21. Jahrhundert dar. Das interdisziplinäre Handbuch "Historische Authentizität" erschließt die Vielgestalt des Begriffs und seiner Verwendungsweisen in unterschiedlichen wissenschaftlichen, musealen und geschichtskulturellen Kontexten. Konzipiert als ein semantisches Netz, sucht das Handbuch die Problematik und Wirkungsmacht ebenso wie die Faszinationskraft historischer Authentizität zu erklären. Mit ca. 70 Beiträgen, u.a. über "Autorschaft und Autorisierung" (Michael Wetzel), "Denkmalpflege" (Ingrid Scheurmann), "Digitalität" (Andreas Fickers), "Fake" (Martin Doll), "Fälschung" (Thomas Eser), "Geschichtsmarketing" (Manfred Grieger), "Heimat und Fremde" (Maren Möhring), "Industriekultur" (Michael Farrenkopf u. Torsten Meyer); "Karten" (Peter Haslinger) "Meisterwerk" (Heike Zech), "Museum" (Thomas Thiemeyer), "Patina" (Oliver Mack), Provenienzforschung (Ulrike Schmiegelt-Rietig), "Rekonstruktion" (Arnold Bartetzky), "Sakralisierung" (Johannes Paulmann); "Substitute" (Markus Walz), "Typus, Art und Gattng" (Willi Xylander) und "Zeitschichten" (Achim Landwehr). , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20220810, Produktform: Leinen, Titel der Reihe: Wert der Vergangenheit##, Redaktion: Sabrow, Martin~Saupe, Achim, Seitenzahl/Blattzahl: 592, Abbildungen: mit 6 farb. Abbildungen, Themenüberschrift: HISTORY / Reference, Keyword: 21. Jahrhundert; Authentizität; Autorisierung; Autorschaft; Begriff; Denkmalpflege; Digitalität; Erinnerung; Erinnerungskultur; Fake; Fälschung; Geschichts; Geschichtskultur; Geschichtsmarketing; Geschichtswissenschaft; Heimat und Fremde; Kultur; Meisterwerk; Museum; Patina; Provenienzforschung; Rekonstruktion; Substitute; Verwendung; Wissenschaft; interdisziplinär, Fachschema: Authentizität~Geschichtswissenschaft, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte allgemein und Weltgeschichte~Nachschlagewerke, Zeitraum: Ur- und Frühgeschichte~Vorzeit, Frühgeschichte vor Christi Geburt~Christi Geburt bis 1500 nach Chr.~1500 bis heute, Warengruppe: HC/Geschichte/Allgemeines/Lexika, Fachkategorie: Sozial- und Kulturgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein-Verlag GmbH Verlag und Werbung, Länge: 246, Breite: 183, Höhe: 46, Gewicht: 1228, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 282082242,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Ähnliche Suchbegriffe für Reserven
-
Ländliche Idylle Triptychon – Malen nach ZahlenLändliche Idylle Malen nach Zahlen zeigt ein dreiteiliges Landschaftspanorama mit Bauernhaus, Bach, Brücke, blühenden Bäumen, Dorfhäusern und sanften Hügeln – ein ruhiges Wandbild mit großer Bildtiefe. Das Triptychon-Format verteilt das Motiv auf ...49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schipper Malen nach Zahlen Ländliche Idylle (Triptychon)Tolle Vorlage : Mit der Schipper Malvorlage für Erwachsene bekommt jeder Hobbymaler und Anfänger ein wahres Kunstwerk auf die Leinwand, das funktioniert ohne Vorkenntnisse zum Thema Malen Panorama - Bringen Sie die romantischen Idylle, durch das Gemälde, zu sich nach Hause, Angenehme Farben runden das Motiv ab und sorgen für einen tollen Touch in jedem Zimmer Öl auf Leinwand Effekt : Die fein vorgedruckte Leinwand hat eine spür- und sichtbare Leinenstruktur. Das hebt den selbstgemalten Charakter des Bildes nach der Fertigstellung nochmals stärker hervor Vollständiges Set : Der Lieferumfang beinhaltet Acrylfarben auf Wasserbasis, einen Malpinsel, eine Anleitung, eine Vorlage und 3 Leinwände: 1 Mittelbild: 50 x 40 cm, 2 Seitenbilder: 50 x 20 cm Deutscher Hersteller - Bei Schipper gibt es eine breite Motivauswahl für Erwachsene und Kinder. Die Qualität wird auf die nächste Stufe gesetzt und den Gemälden ist die Maltechnik kaum anzusehen Enthaltene Komponenten: 3 teilige Leinstrukturierte Maltafel 50 x 80 cm, 2 x 50 x 20 cm + 1 x 50 x 40 cm, Künstlerpinsel, 42 Farbtöpfchen mit individuell fertig vorgemischten Acrylfaben auf Wasserbasis, ausführliche Malanleitung, Kontrollblatt3 teilige Leinstrukturierte Maltafel 50 x 80 cm, 2 x 50 x 20 cm + 1 x 50 x 40 cm, Künstlerpinsel, 42 Farbtöpfchen mit individuell fertig vorgemischten Acrylfaben auf Wasserbasis, ausführliche Malanleitung, Kontrollblatt38,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.